Estamos bem próximos de um novo pleito eleitoral. Nesse período, sempre existe uma grande expectativa sobre o que vai acontecer a partir dele. No Brasil, o setor público tem um papel muito relevante na vida dos cidadãos, seja do ponto de vista econômico, seja no que está relacionado à agenda institucional. Nosso país empobreceu muito sua agenda institucional e, com isso, reduziu a capacidade de avançar no enfrentamento de graves problemas que há muito tempo persiste em enfrentar.
Nosso país empobreceu muito sua agenda institucional e, com isso, reduziu a capacidade de evoluir na solução de graves problemas que há muito tempo enfrenta. Temos um governo sem projeto de país, um Congresso que não passa por uma agenda de construção e um Judiciário encabeçado pelo Supremo Tribunal Federal (STF) que deixou sua função constitucional de lado para influir como agente político, interferindo em quase todas as questões nacionais.
Neste artigo, vou me deter somente às questões econômicas.
Temos crescido, nos últimos anos, a uma taxa maior do que em anos anteriores por alguns fatores: o desemprego era alto, e sua queda abriu espaço para o crescimento sem muita inflação; nos governos Temer e Bolsonaro, fizemos um amplo conjunto de reformas que deu impulso à economia; além disso, também crescemos a partir de estímulos fiscais, que há tempos se mostram insustentáveis e que elevaram nossa dívida pública de cerca de 70% do PIB para mais de 80%, consolidando o Brasil como o país mais endividado entre os emergentes.
Esses fatores, que tanto contribuíram para o nosso crescimento, já não estão mais presentes ou deixaram uma grande fragilidade, como é o caso da política fiscal.
Essa é a principal razão para que façamos uma grande arrumação da casa, com um importante ajuste de rota, principalmente na gestão fiscal. Ela trouxe alguns impulsos de curto prazo, mas seu custo já não é mais possível de carregar. O custo de rolagem da nossa dívida, aliado ao déficit recorrente das contas primárias, leva o déficit nominal para quase 10% do PIB ao ano. Isso se reflete nos preços dos ativos brasileiros: a bolsa, quase totalmente na contramão do resto do mundo, negociada a valores de pechincha, e os títulos públicos pagando taxas de mais de 8% acima da inflação.
O nosso Estado arrecada muito. É o que mais arrecada entre os países semelhantes ao Brasil, os emergentes. O crescimento da receita tem sido de 2% ao ano em termos reais. Mesmo assim, gastamos muito mais: mais de 35% do PIB, com o crescimento desses gastos acima de 5% em termos reais anualmente.
É uma situação que o próprio mercado de ativos mostra que não dá para continuar.
Mas e se isso acontecesse?
Com o cenário fiscal de base já fragilizado, os custos da inação são, de modo correspondente, elevados. O FMI, por exemplo, sinalizou esses riscos em sua recente Consulta do Artigo IV e no respectivo relatório do País. Em seu cenário "passivo" (ou seja, na ausência de reformas), o resultado primário simplesmente segue a subir ao longo de sua trajetória atual, em vez de se estabilizar.
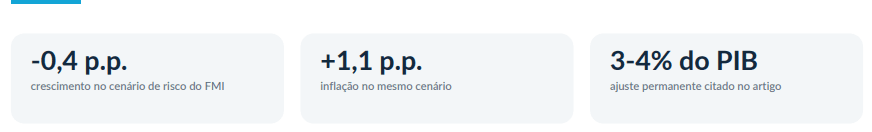
Os custos desse caminho não são inócuos. Em primeiro lugar, ele limita a capacidade de resposta da política econômica a choques adversos. O cenário de risco de baixa do Artigo IV para 2026 é um choque de preços de commodities maior e mais persistente, combinado com um episódio de aversão a risco global, que amplia tanto os prêmios de risco corporativos quanto os soberanos. Nesse cenário, o crescimento do Brasil em 2026 fica cerca de 0,4 p.p. abaixo do cenário-base, enquanto a inflação fica 1,1 ponto mais alta. Criticamente, nesse caso a política monetária precisaria apertar ainda mais, e não flexibilizar
Esse cenário é um exemplo clássico de "dominância fiscal", e o FMI o classifica como seu principal risco doméstico. Um esforço fiscal mais fraco do que o esperado é a principal vulnerabilidade interna, elevando a incerteza sobre a política econômica e pressionando tanto a dívida quanto a inflação - o que, por meio de um prêmio de risco soberano mais elevado e da desencoragem das expectativas de inflação, leva a taxas de juros mais altas. Essas taxas mais altas, por sua vez, debilitam o investimento e o crescimento, reforçando o problema da dívida, em vez de resolvê-lo.
A não ser que façamos uma redução importante e permanente dos gastos públicos ao longo dos próximos anos, teremos um processo de real dominância fiscal, onde a política monetária simplesmente perde sua eficácia e, com isso, teremos a inflação crescente, um processo muito agudo de crise fiscal e bastante probabilidade uma recessão, que pode se aproximar da que vimos na época do governo Dilma, quando o PIB caiu em dois anos mais de 7%.
E por que isso é importante para a eleição?
É porque, quando vemos os dois lados do espectro, vemos claramente duas visões.
Uma, do governo atual, que mesmo deixando crescer a divida pública nos seus quatro anos em mais de 10 pontos do PIB, de 71% para mais de 81%, acha que fez o ajuste necessário, dizendo que se fizer algo no seu próximo mandato, será por pura exigência do mercado e não porque temos um problema de fato na área fiscal. O ministro da Fazenda, Dario Durigan, acha que o problema é o custo das taxas de juros e não o excesso de gastos - que, por ser visto como insustentável, força o Banco Central a ter que manter os juros num nível extremamente elevado.
Do outro lado, os quatro principais candidatos, chamados de candidatos da direita, todos veem uma real necessidade de ajuste. Além disso, entendem que deve haver uma real reforma do Estado, para que ele foque mais em servir a população, fazendo menos coisas, concentrando-se no que é mais relevante e reduzindo gastos, para dar sustentabilidade à trajetória da nossa dívida pública.
Para se ter uma ideia, se fizermos um ajuste permanente de 3 a 4% do PIB em nossos gastos nos próximos anos, o custo de rolagem da nossa dívida também cai outros 3 a 4%, fazendo com que o déficit nominal saia de quase 10% para algo ao redor de 4% de nosso PIB. Sem contar que, com um novo nível de taxas de juros a partir desse ajuste, o custo de capital cai dramaticamente, possibilitando, agora sim, um crescimento da oferta de produtos em geral, o aumento do investimento privado e um enorme alivio no excesso do endividamento da nossa população - 80% dela está endividada e 60% não consegue pagar suas prestações.
Estamos diante dessas duas vertentes. Um Estado que tudo pode, que fica fazendo pacotes de impulsos de demanda de curto prazo, não deixando que haja reais condições para a oferta crescer; e aqueles que acreditam em menos predomínio do Estado e mais espaço para o País se desenvolver.
Estamos nesse modelo de Estado grande e crescente desde 2003, com pequenos períodos de avanço e ajustes. Está mais do que claro que, da forma como estamos indo, não só não endereçaremos as principais questões nacionais, como, com grande probabilidade, estaremos à beira de uma enorme crise que ampliará muito as dificuldades da nossa população, principalmente a mais vulnerável.
Link da publicação.
As opiniões aqui expressas são do autor e não refletem necessariamente as do CDPP, tampouco as dos demais associados.